
杠杆的刻度:股票配资中的追保风险、平仓线与组合收益
杠杆像一把刻度清晰、却会随行情晃动的尺:它放大收益,也放大亏损。研究股票配资状况,首先要区分合规的融资融券与其他杠杆安排;资金来源、合同条款、费用和处置机制不同,风险不能混为一谈。本文仅作机制分析,不构成投资建议。
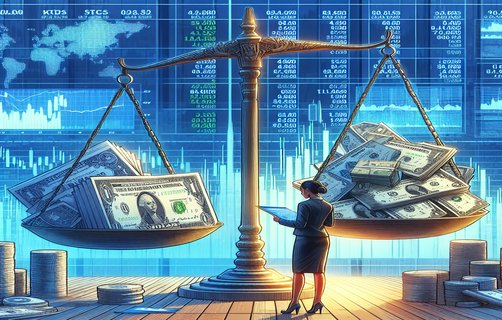
假设投资者自有资金10万元,另借入10万元,持有总值20万元的资产。若资产下跌10%,资产变为18万元,扣除借款后权益为8万元,自有资金亏损20%;若下跌20%,权益降至6万元,亏损扩大至40%,尚未计入利息和交易成本。组合收益率可按各资产权重与收益率加权估算,但资产相关性在压力时期可能上升,分散持仓并不保证避免同步下跌。
“接近平仓线”并非统一数字,而取决于合同约定、担保品价值、负债和维持担保要求。价格下跌会压低担保比例,触发追保通知;若未能按时补足,可能发生被动卖出,进一步加剧损失。上海证券交易所《融资融券交易实施细则》及具体业务合同可用于核对相关规则,投资者应确认通知方式、期限、计算口径与处置流程,不宜把平仓线当作安全边界。
经济周期也会改变杠杆承受力:增长放缓、融资条件收紧或波动加剧时,资产价格与资金可得性可能同时承压。Brunnermeier与Pedersen在《Review of Financial Studies》(2009,22卷6期)讨论了融资流动性与市场流动性的相互作用,提示被迫去杠杆可能形成反馈。利息可先用“本金×年利率×天数÷365”估算:借款10万元、年利率假设为8%、使用30天,利息约657.5元;实际费用以合同为准,复利、手续费及计息规则会改变结果。
Q1:追保一定意味着立即平仓吗?不一定,须看合同约定、通知期限及补充担保情况。Q2:组合分散能消除配资风险吗?不能,相关性和流动性变化仍可能带来集中损失。Q3:利息测算能代表全部成本吗?不能,还应核查手续费、罚息及其他约定。你会用什么指标判断仓位是否过度?你认为周期转弱时,最先恶化的是价格、流动性还是融资条件?面对追保通知,你会优先核对哪些合同条款?
评论
Mia Chen
用具体数字拆解杠杆影响很直观,平仓线不等于安全线这点尤其重要。
周予安
补充经济周期和流动性反馈后,风险分析更完整了。
Alex Wu
利息示例标明是假设值,避免把测算误当成实际报价,挺严谨。